 AI 오마주


 AI 오마주


↑↑로그인 및 구독하기+좋아요는 필수↑↑
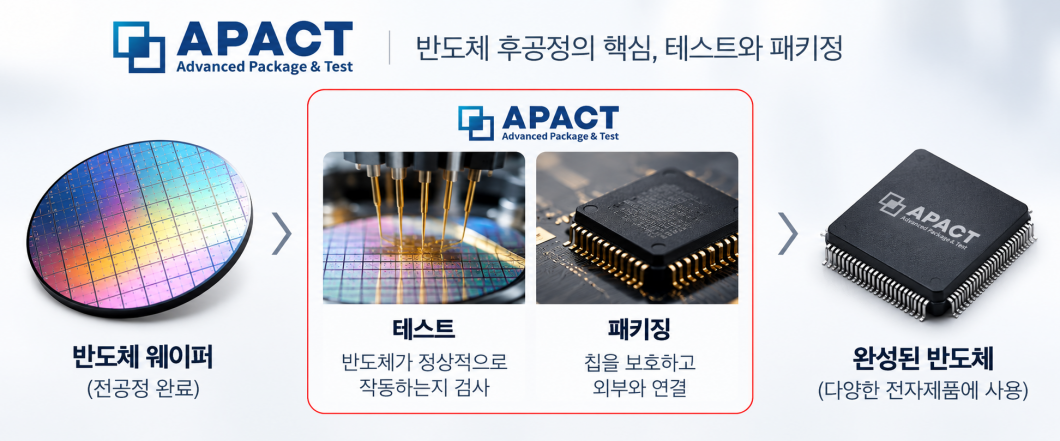
반도체를 완성하는 후공정 전문기업
① 반도체 제조 과정에서 완성된 칩의 성능과 불량 여부를 검사하는 테스트 사업
② 반도체 칩을 보호하고 외부 회로와 연결하는 패키징 사업
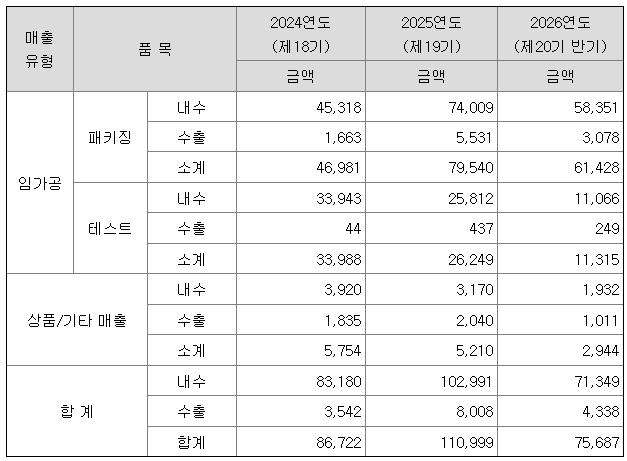
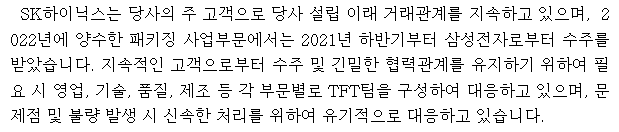
※ 출처 : DART
※ SK하이닉스, 삼성전자 반도체 물량이 중요한 매출 기반입니다. 반도체 생산과 외주 물량이 늘어날수록 에이팩트의 수주 기회도 확대될 수 있습니다.
실적과 성장성
2026년 2분기 매출액은 452억 원으로 전년 동기 대비 69.5% 증가하며 뚜렷한 성장세를 나타냈습니다.
영업이익은 11억 원으로 18.8% 증가했으며, 당기순이익은 44억 원을 기록하며 흑자전환했습니다.
다만 매출 증가 폭에 비해 영업이익 개선은 제한적이어서, 향후 수익성 개선 여부가 중요한 관건입니다.
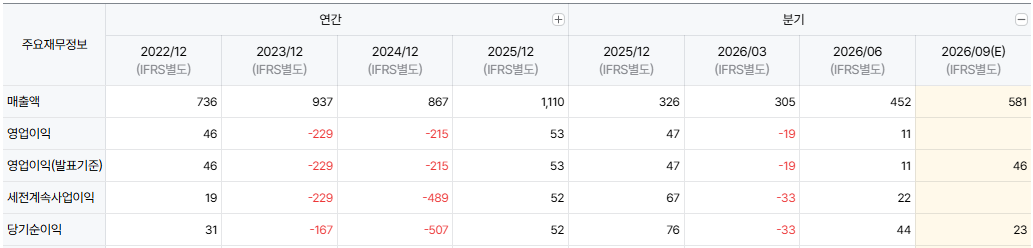
※ 출처 : 네이버증권
① 패키징 가동률 상승 - 2026년 상반기 패키징 가동률이 약 70%까지 상승한 것으로 분석됩니다. 가동률이 영업이익 개선까지 이어지는지가 중요합니다.
② 고객사 의존도 완화 - 특정 주요 고객사에 매출이 집중된 구조는 성장 기회인 동시에 위험 요인입니다. 신규 고객 확보와 수익성 개선이 중장기 기업가치를 좌우할 수 있습니다.
2. 피델릭스와 장기공급계약 메모리 테스트 물량 확보
https://www.ggilbo.com/news/articleView.html?idxno=1159212
3. SOCAMM2 테스트 양산준비
https://www.newsis.com/view/NISX20251124_0003414438
최근 이슈 및 변수
① 최대주주 변경, 경영권 재편
2026년 4월 최대주주 변경을 수반하는 주식양수도계약이 공시됐고, 6월 22일 최대주주 변경이 공시됐습니다.
경영권 재편에 따른 신규 투자나 사업 확대 기대는 긍정적이지만, 실제 기업가치 상승으로 이어질지는 새로운 경영 전략과 실적을 통해 확인해야 합니다.
② 전환사채(CB), 주식 희석 가능성
2026년 5월 전환사채 발행 결정 이후 7월과 9월 전환청구권 행사 공시가 이어졌습니다.
전환권 행사로 신주가 발행되면 기존 주주의 지분가치가 희석될 수 있습니다. 향후 추가 전환 가능 물량과 상장 일정을 확인할 필요가 있습니다.
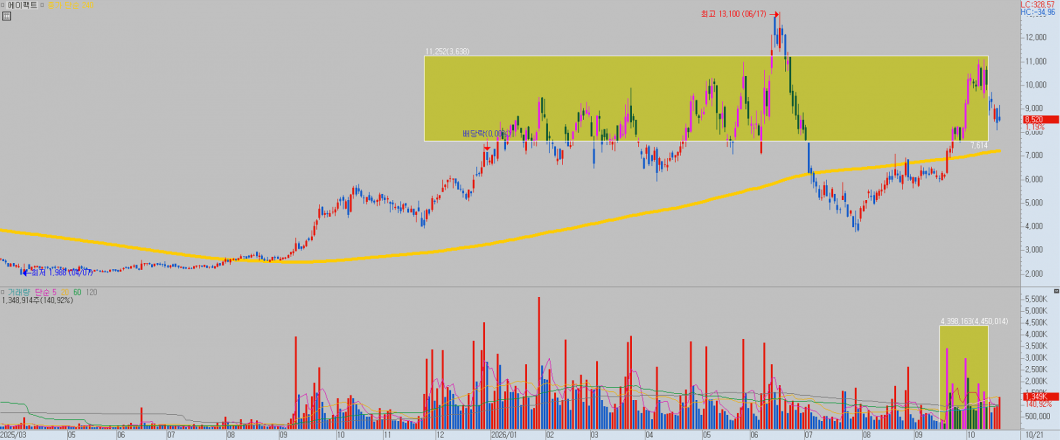
차트
에이팩트는 실제 양산과 고객 물량 확대를 근거로 성장 가능성을 평가할 수 있는 기업입니다.
특히 SOCAMM2는 현재 사업 변화와 연결돼 있다는 점에서 의미가 있습니다.
앞으로 주목할 것은 단순한 반도체 업황 기대를 넘어 패키징 가동률 상승을 통한 영업이익률 개선, 신규 고객 확보, 전환사채 잔여 물량입니다.
특히 2026년 3분기 실적에서 매출 증가와 함께 영업이익률까지 개선된다면 성장 기대를 뒷받침하는 근거가 강화될 것입니다.
전략은 아래 링크로 확인
회원로그인
회원가입

