KOSPI5,209.54 ▲+190.69(+3.80%)KOSDAQ659.72 ▲+20.75(+3.25%)NASDAQ25,253.14 ▲+673.71(+2.74%)DOW JONES52,389.75 ▲+1,104.02(+2.15%)USD/KRW1,345.20 ▲+3.20(+0.24%)
KOSPI5,209.54 ▲+190.69(+3.80%)KOSDAQ659.72 ▲+20.75(+3.25%)NASDAQ25,253.14 ▲+673.71(+2.74%)DOW JONES52,389.75 ▲+1,104.02(+2.15%)USD/KRW1,345.20 ▲+3.20(+0.24%)
KOSPI5,209.54 ▲+190.69(+3.80%)KOSDAQ659.72 ▲+20.75(+3.25%)NASDAQ25,253.14 ▲+673.71(+2.74%)DOW JONES52,389.75 ▲+1,104.02(+2.15%)USD/KRW1,345.20 ▲+3.20(+0.24%)
 AI 오마주
로그인/회원가입


 AI 오마주
투자 지식인칼럼

(144) 연금저축과 IRP를 활용한 노후 자산 관리
'활'짝 열리는 인생 변화, '주'식투자 '로'드맵 – 활주로 / Part 8. 세금, 절세 그리고 그 너머: 성공적인 착륙과 새로운 비행
(144) 연금저축과 IRP를 활용한 노후 자산 관리
ISA가 3~5년 중기 목돈 마련을 위한 절세 바구니라면,
연금저축(연금저축펀드)과 IRP(개인형 퇴직연금)는
10년 이상 장기 복리 효과를 누리며 든든한 노후 자금을 구축하는 대표적인 '절세 투트랙' 계좌입니다.
매년 연말정산 때마다 "세액공제로 13월의 월급을 챙겨준다"는 이야기는 익숙하지만,
두 계좌의 구조적 차이와 세부 운용 제약을 정확히 알지 못하면
자금이 원치 않게 묶이거나 중도 해지 시 불필요한 기타소득세(16.5%)를 부담할 수 있습니다.
연금저축과 IRP의 세제 혜택 구조, 차이점, 그리고 실전 포트폴리오 운용 규칙을 정리해 드립니다.
세액공제 한도 및 환급금 계산
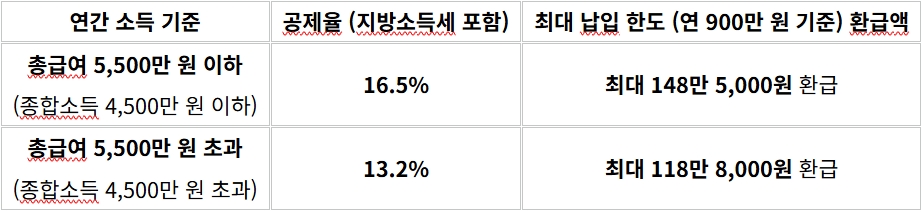
연금저축과 IRP를 합산하여 연간 납입액 중 최대 900만 원까지 세액공제 혜택이 주어집니다.
소득 수준에 따라 환급률이 차등 적용됩니다.
납입 배분 구조 (연금저축 단독 vs IRP 합산)
연금저축 단독: 연간 최대 600만 원까지만 세액공제가 인정됩니다.
연금저축(600만 원) + IRP(300만 원) 또는 IRP 단독(900만 원)으로 채워야 합산 900만 원 공제 한도를 온전히 채울 수 있습니다.
따라서 통상 연금저축에 600만 원을 먼저 채우고, 추가 300만 원을 IRP에 납입하는 방식이 운용 자율성 측면에서 가장 유리합니다.
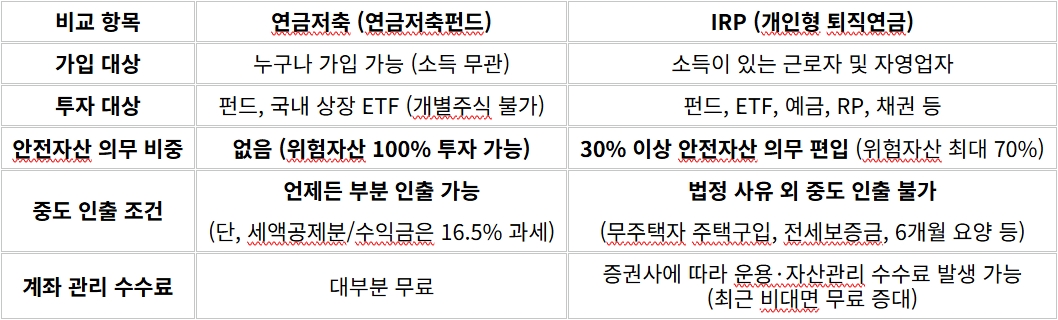
연금저축펀드 vs IRP 핵심 차이 비교
두 계좌는 성격이 비슷해 보이지만, 투자 가능 자산과 중도 인출 규정에서 큰 차이를 보입니다.
과세이연과 연금소득세의 마법
연금계좌의 진짜 힘은 연말정산 환급금뿐만 아니라 '과세이연'과 '저율 연금소득세'에 있습니다.
과세이연을 통한 재투자 복리 효과
일반 위탁계좌에서는 배당금이나 ETF 분배금을 받을 때마다 즉시 15.4%를 원천징수합니다.
반면 연금계좌에서는 배당금과 매매 차익에 대해 당장 세금을 떼지 않고 계좌 내에 전액 재투자되므로 장기 복리 효과가 극대화됩니다.
수령 시 저율 과세 (연금소득세 3.3% ~ 5.5%)
만 55세 이후, 가입 기간 5년 이상을 충족하고 10년 이상 연금 형태로 분할 수령할 경우 저율의 연금소득세가 적용됩니다.
만 55세 ~ 69세: 5.5%
만 70세 ~ 79세: 4.4%
만 80세 이상: 3.3%
주의사항 (연금 수령 연간 1,500만 원 한도)
사적연금(연금저축, IRP)의 연간 수령액이 1,500만 원을 초과하면,
초과분 또는 전액에 대해 종합과세(다른 소득과 합산)나 16.5% 분리과세 중 하나를 선택해야 합니다.
월 120만 원 선으로 균등하게 나누어 수령 계획을 세우는 것이 절세에 유리합니다.
실전 연금 자산 배분 전략
연금저축펀드: 글로벌 지수 추종 ETF 100%
위험자산 한도 제한이 없으므로,
장기 우상향하는 미국 S&P500, 나스닥100, 미국 배당 다우존스 ETF 등을 100% 담아 복리 성장 엔진으로 활용합니다.
IRP: 70% 공격 + 30% 방어 자산 배분
70%는 미국 지수 ETF 등에 투자하고,
의무적으로 채워야 하는 안전자산 30%는 달러단기채권 ETF, 국고채 ETF, 퇴직연금 전용 고금리 예금으로 채워
포트폴리오의 하방 변동성을 방어합니다.
승무원의 마무리 브리핑: 시간이라는 우군을 내 편으로 만드세요
당장의 연말정산 세액공제 혜택도 크지만,
10년, 20년 동안 세금 누수 없이 배당과 수익금을 재투자하는 과세이연 효과는
훗날 계좌의 자산 규모를 완전히 다른 차원으로 끌어올립니다.
중도 해지로 인한 페널티를 피할 수 있도록 무리하지 않는 선(예: 월 30~50만 원)에서 자동이체 규칙을 세우고,
시장의 단기 흔들림에 상관없이 꾸준히 글로벌 우량 자산을 모아가세요.
시간과 복리의 결합이 은퇴 시점의 가장 든든한 활주로를 열어줄 것입니다.
[다음 편 예고]
국내 절세 계좌의 뼈대를 모두 세웠으니, 이제 시야를 넓혀 전 세계 자본시장의 중심인 미국 증시로 항로를 확장할 차례입니다.
다음 시간에는 (145) 미국 주식 시작하기: 서학개미 기본 가이드 편으로 여정을 이어가겠습니다.
# 오늘의 생각
현재 내가 납입 중인 연금저축이나 IRP 계좌가 있나요?
만약 있다면 계좌 내 자산이 원리금보장형 예금에 그대로 잠자고 있지는 않은지 확인해 보고,
장기적인 물가 상승을 이겨낼 수 있는 글로벌 지수 ETF 비중을 어떻게 구성할지 점검해 보세요.
QUICK MENU
회원로그인
회원가입

